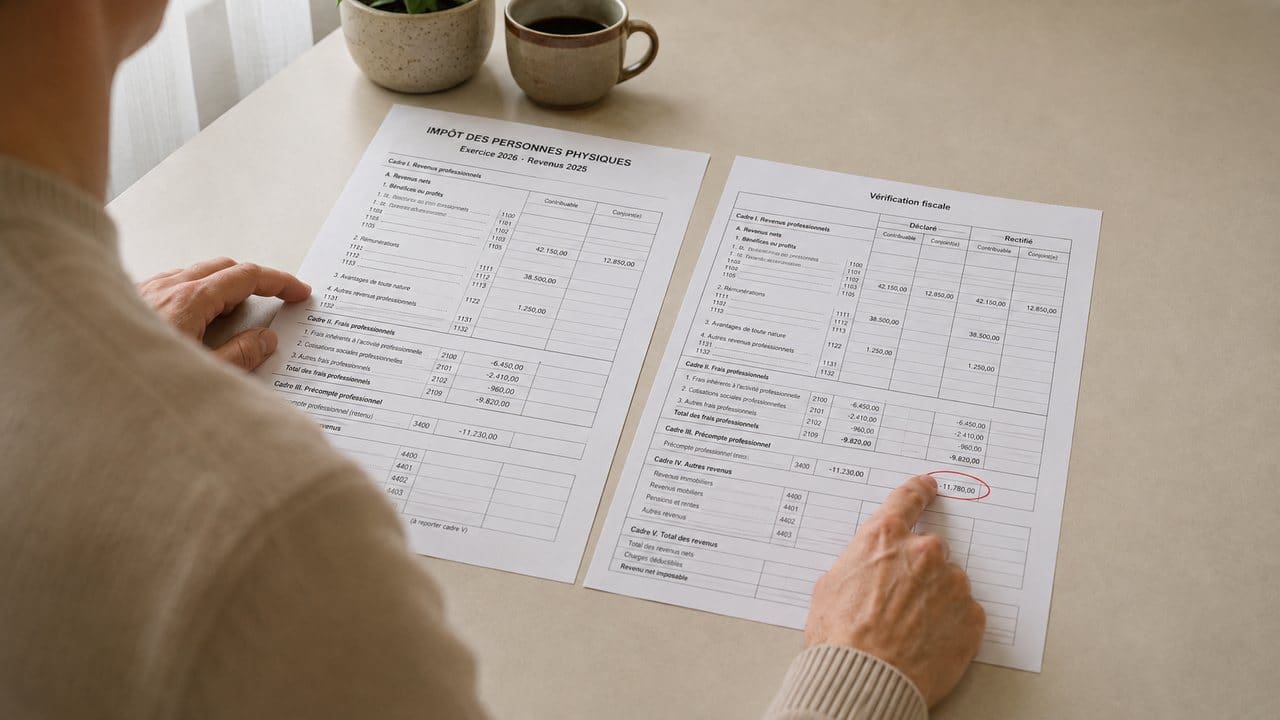
Un avis de rectification fiscale en Belgique annonce des modifications que l’administration envisage d’apporter à votre déclaration. Il ne signifie pas que sa position est définitive : vous pouvez encore accepter la rectification ou présenter vos observations.
Dans notre article consacré au contrôle fiscal en Belgique, nous expliquions comment préparer son dossier, répondre aux demandes de l’administration et limiter le risque de rectification.
Lorsque, à l’issue de ses vérifications, l’administration considère que certains éléments doivent être corrigés, il est essentiel de respecter le délai, analyser précisément les arguments avancés et préparer une réponse structurée.
Comprendre ce que l’administration souhaite rectifier
L’avis de rectification doit expliquer les modifications que l’administration envisage d’apporter à votre déclaration et les motifs qui justifient sa position.
La rectification peut notamment concerner :
- des revenus considérés comme non ou insuffisamment déclarés ;
- des frais professionnels rejetés ;
- une réduction ou déduction fiscale remise en cause ;
- des revenus immobiliers ;
- des revenus ou comptes détenus à l’étranger ;
- la qualification fiscale d’une opération ;
- des avantages accordés à un dirigeant ou à un salarié.
La première étape consiste donc à identifier précisément :
- l’exercice d’imposition concerné ;
- les montants que l’administration souhaite modifier ;
- les faits retenus ;
- la méthode de calcul utilisée ;
- les arguments fiscaux invoqués.
Un avis de rectification doit être analysé dans son ensemble avant de décider s’il convient de l’accepter ou de le contester.
Avis de rectification fiscale : vérifier le délai de réponse
Un avis de rectification ne doit jamais être laissé sans réponse.
En matière d’impôts sur les revenus, le contribuable dispose en principe d’un délai d’un mois pour communiquer ses observations. Pour un avis envoyé par recommandé, ce délai se calcule à partir du troisième jour ouvrable qui suit l’envoi. Vérifiez les modalités de notification et l’échéance indiquées dans votre avis.
Dès réception du document, il est recommandé de :
- noter la date d’envoi et de réception ;
- identifier précisément l’échéance ;
- conserver l’enveloppe ou la preuve de notification ;
- commencer immédiatement à rassembler les documents utiles.
Une réponse tardive ou l’absence de réponse peut fragiliser considérablement la position du contribuable et conduire à une taxation d’office. Le SPF Finances présente les conséquences de l’absence de réponse dans ses explications sur la rectification d’une déclaration fiscale.
Comparer la rectification avec votre dossier fiscal
Avant de répondre, il faut confronter les arguments de l’administration aux éléments réellement disponibles dans votre dossier.
Il convient notamment de vérifier :
- la déclaration fiscale initialement introduite ;
- les justificatifs disponibles ;
- les fiches fiscales ;
- les contrats et documents comptables ;
- les mouvements bancaires pertinents ;
- les revenus belges et étrangers ;
- les dispositions fiscales applicables ;
- les éventuelles conventions internationales.
Certaines rectifications résultent d’une simple information manquante ou d’un justificatif qui n’a pas été communiqué. D’autres reposent sur une divergence d’interprétation fiscale et nécessitent une argumentation plus approfondie.
L’objectif est de déterminer précisément quels éléments sont justifiés et lesquels peuvent être contestés.
Préparer une réponse précise et documentée
Une simple affirmation selon laquelle vous n’êtes pas d’accord avec l’administration est rarement suffisante.
La réponse doit reprendre les différents points de l’avis et présenter, lorsque cela est nécessaire :
- les faits exacts ;
- les pièces justificatives ;
- les calculs pertinents ;
- l’interprétation fiscale défendue ;
- les dispositions légales ou conventionnelles applicables.
Les documents annexés doivent être organisés et facilement identifiables. Il est également conseillé de conserver une copie complète de la réponse, des annexes et de la preuve de transmission.
La réponse à l’avis de rectification constitue une étape importante : les arguments présentés pourront avoir une influence directe sur la suite de la procédure.
Faut-il accepter ou contester l’avis de rectification ?
Un avis de rectification ne doit être ni accepté automatiquement, ni contesté systématiquement.
Trois situations sont possibles :
- accepter la rectification, lorsque les éléments avancés par l’administration sont corrects ;
- contester la rectification, lorsqu’elle repose sur des faits inexacts ou une interprétation fiscale discutable ;
- accepter certains éléments et en contester d’autres.
Avant d’accepter une rectification, il est également important d’en mesurer les conséquences. Une correction peut avoir un impact sur :
- le montant de l’impôt ;
- les intérêts ou accroissements d’impôt éventuels ;
- plusieurs exercices fiscaux ;
- la situation fiscale d’une société ou de son dirigeant ;
- le traitement futur d’une opération similaire.
Une analyse globale du dossier est donc préférable à une réponse précipitée.
Que se passe-t-il si l’administration maintient la rectification ?
Si l’administration ne retient pas les observations du contribuable, elle peut maintenir tout ou partie de la rectification envisagée. Elle doit expliquer pourquoi elle écarte les arguments présentés dans une notification de décision de taxation.
Le contribuable peut ensuite recevoir un avertissement-extrait de rôle reprenant la cotisation établie. À ce stade, une autre procédure peut devenir nécessaire : la réclamation fiscale.
La distinction est importante :
- l’avis de rectification intervient avant l’établissement de l’impôt supplémentaire envisagé ;
- la réclamation fiscale permet de contester une cotisation qui a déjà été établie.
Le délai de réclamation est distinct du délai de réponse à l’avis de rectification. Vérifiez-le dès la réception de l’avertissement-extrait de rôle.
Une réponse bien préparée à l’avis de rectification permet donc non seulement de défendre immédiatement le dossier, mais aussi de préparer une éventuelle procédure de réclamation.
Quelles erreurs faut-il éviter ?
Certaines réactions peuvent inutilement fragiliser la défense du contribuable :
- ignorer l’avis ou répondre trop tard ;
- accepter une rectification sans vérifier les calculs ;
- contester sans apporter de justificatifs ;
- fournir des explications contradictoires ;
- transmettre des documents sans les avoir préalablement contrôlés ;
- répondre de manière émotionnelle plutôt que factuelle ;
- négliger les conséquences sur d’autres exercices fiscaux ;
- sous-estimer les aspects internationaux du dossier.
Une rectification fiscale doit être traitée comme une véritable étape de procédure, avec une réponse cohérente avec les informations déjà communiquées pendant le contrôle.
Pourquoi faire appel à un expert fiscal ?
Lorsque les montants sont importants ou que le dossier présente une certaine complexité, l’intervention d’un expert fiscal permet de structurer la défense du contribuable.
Son intervention peut notamment couvrir :
- l’analyse de l’avis de rectification ;
- la vérification des calculs de l’administration ;
- l’examen des pièces justificatives ;
- l’identification des arguments fiscaux pertinents ;
- la rédaction de la réponse ;
- les échanges avec le contrôleur ;
- l’introduction d’une réclamation si la rectification est maintenue.
Cet accompagnement est particulièrement utile pour les dirigeants, indépendants, expatriés, contribuables disposant de revenus étrangers ou dossiers portant sur plusieurs exercices fiscaux.
Chez Tax Law International, nous accompagnons les particuliers et les entreprises dans l’analyse et la contestation des rectifications fiscales, ainsi que dans les procédures de réclamation qui peuvent en découler.
Vous avez reçu un avis de rectification fiscale ?
Ne laissez pas le délai de réponse s’écouler sans avoir analysé précisément les arguments de l’administration et leurs conséquences.
Découvrez notre service Procédures fiscales : réclamation et avis de rectification ou contactez Tax Law International pour une analyse confidentielle de votre dossier.